Plan de trésorerie : modèle Excel gratuit et méthode
Plan de trésorerie sur 12 mois : modèle Excel gratuit, sans macro, et méthode pour le remplir, suivre l’écart avec le réel et repérer un passage sous le seuil.
Modèle Excel gratuit
Le plan de trésorerie sur 12 mois, prêt à remplir
Un classeur sans macro ni formulaire : saisissez vos encaissements et vos décaissements, le solde de fin de mois et le seuil d’alerte se calculent seuls.
- Un plan mois par mois : encaissements, décaissements, solde de fin de mois, et un graphique face au seuil d’alerte
- Une position écrite en mots pour chaque mois : OK, À surveiller, Alerte
- Un suivi réel qui compare chaque mois le prévu et le réel, solde bancaire compris
- Une notice avec le rôle de chaque ligne, et un exemple fictif à remplacer
Fichier .xlsx de 26 Ko, sans macro. Aucune adresse e-mail demandée.
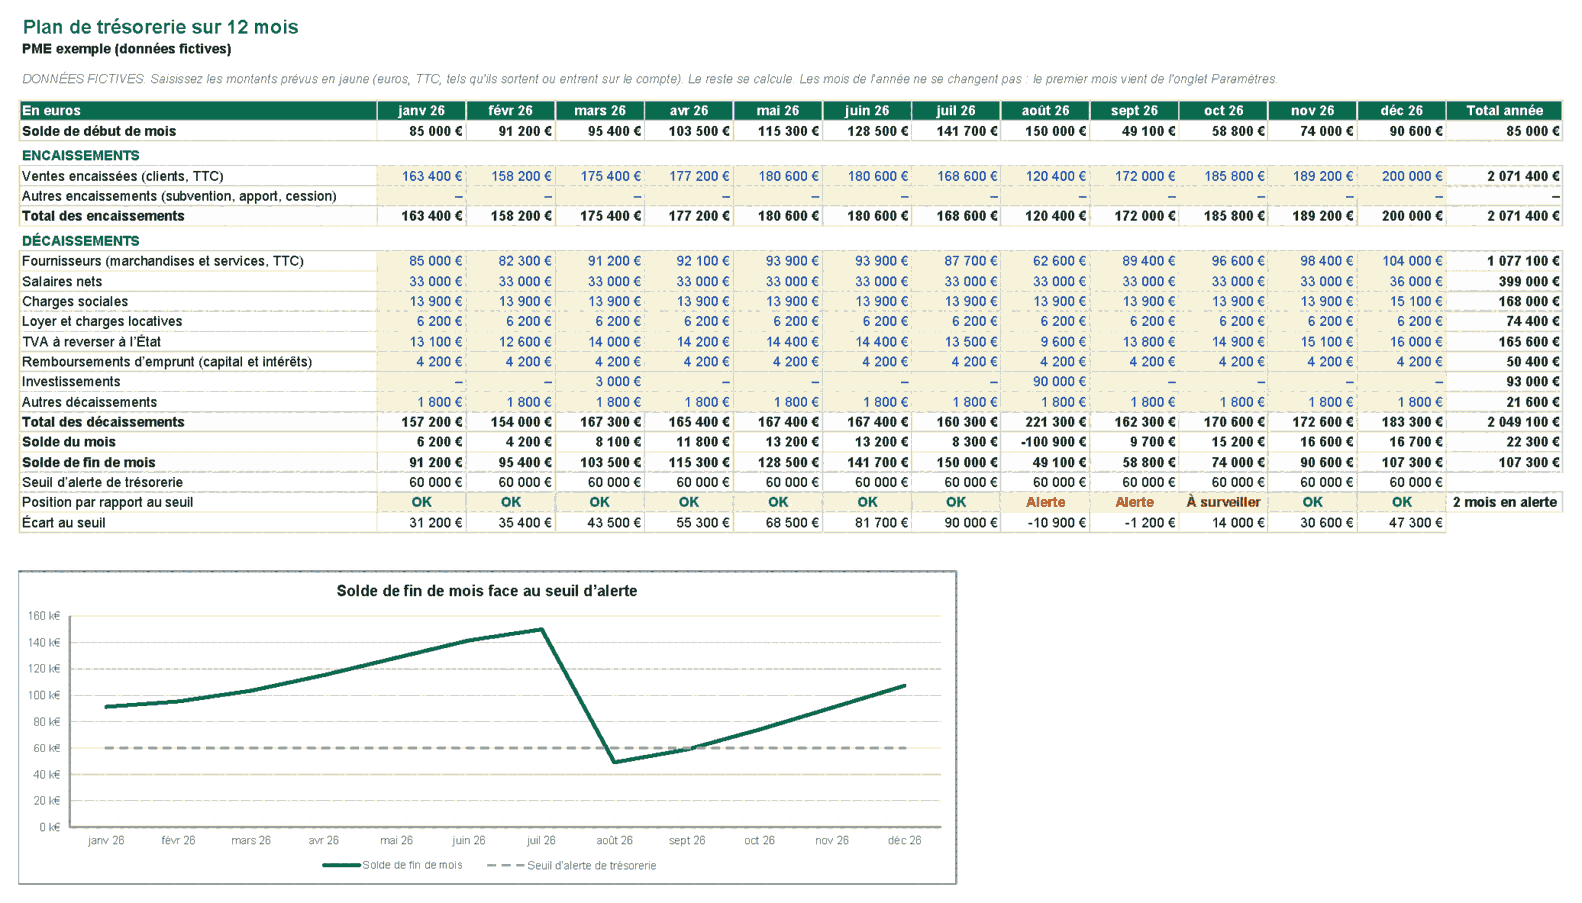
Un plan de trésorerie répond à une seule question : le compte sera-t-il assez approvisionné chaque mois pour payer fournisseurs, salaires, impôts et échéances d’emprunt ? Le modèle ci-dessus le montre sur douze mois, avec des données fictives que vous remplacez par les vôtres. La suite explique comment chaque ligne se remplit, comment lire le seuil d’alerte, et quand un fichier Excel ne suffit plus.
Plan de trésorerie, budget de trésorerie, prévisionnel de trésorerie : quelle différence ?
Ces trois mots désignent souvent le même document, mais ils ne servent pas tous au même moment.
- Le plan de trésorerie est mensuel et se regarde sur 6 à 12 mois. Il suit des flux de cash : ce qui entre et sort réellement du compte, mois par mois, et le solde qui en découle.
- Le budget de trésorerie est le plan que l’on s’engage à tenir. Il sert de référence : on compare le réel à lui chaque mois.
- Le prévisionnel de trésorerie est un exercice d’anticipation, souvent plus long (un à trois ans), qu’on refait quand un projet change la donne : un recrutement, un investissement, un nouveau client important.
En pratique, une PME ne fait pas trois documents. Elle tient un plan sur douze mois, qui sert de budget, et le met à jour quand une hypothèse change. Le modèle de cette page fait exactement cela.
Le plan de trésorerie n’est pas un compte de résultat. Une facture de mars peut peser en avril sur la trésorerie, et un investissement pèse en totalité le mois du paiement, alors qu’il est amorti sur plusieurs années dans le résultat. Un dirigeant rentable peut donc se retrouver à court de liquidités : c’est la première raison de tenir un plan.
Le modèle de plan de trésorerie : ce qu’il contient
Le fichier est un classeur Excel (.xlsx), sans macro, sans connexion externe et sans formulaire à remplir pour le télécharger. Il comporte cinq onglets :
| Onglet | Rôle | Ce que vous y faites |
|---|---|---|
| Plan de trésorerie | Le plan sur 12 mois, avec le graphique | Saisir les encaissements et décaissements prévus |
| Suivi réel | Prévu contre réel, mois par mois | Saisir chaque fin de mois les montants et le solde de la banque |
| Paramètres | Solde de départ, seuil d’alerte, marges | Régler une fois, puis revoir chaque année |
| Notice | Le mode d’emploi | Lire une fois |
| Bienvenue | La présentation de KAVDAL | Rien |
Les totaux, les soldes, la position de chaque mois et les écarts sont des formules. Vous ne saisissez que les cellules en jaune. Les chiffres livrés sont fictifs : une PME imaginaire dont le solde descend sous le seuil en août, à cause d’un investissement payé d’un coup.
Remplir chaque ligne : encaissements et décaissements
La méthode tient en une règle : on enregistre le mois où l’argent entre ou sort du compte, pas le mois où la facture est émise ou la charge comptabilisée.
Les encaissements
- Ventes encaissées (clients, TTC) : les règlements reçus dans le mois. Un client qui paie à 60 jours compte le mois de son paiement, pas le mois de la facture. Les montants sont TTC, puisque c’est ce qui arrive sur le compte.
- Autres encaissements : subventions, apports, cessions de matériel. Ils sont rares, mais un plan qui les oublie se trompe toujours dans le même sens.
Les décaissements
- Fournisseurs : les achats payés dans le mois, TVA comprise. Une facture payée à 30 jours se met au mois du paiement.
- Salaires nets : ce qui est versé aux salariés. Les cotisations sont dans la ligne suivante.
- Charges sociales : elles sortent à leur date de prélèvement, qui ne tombe pas toujours le même mois que la paie. Le calendrier se trouve dans votre espace employeur : reportez-le plutôt que de le deviner.
- Loyer et charges locatives : le montant du mois, y compris les provisions de charges.
- TVA à reverser à l’État : le montant net de votre déclaration, au mois où il sort. Sa périodicité dépend de votre régime : mensuelle ou trimestrielle. Vérifiez la date dans votre espace professionnel sur impots.gouv.fr.
- Remboursements d’emprunt : capital et intérêts de chaque échéance, figurant au tableau d’amortissement de votre banque.
- Investissements : une machine, un véhicule, un logiciel, au mois où vous le payez. Une dépense unique de 90 000 € pèse en totalité ce mois-là, alors que le résultat ne la reprend que progressivement, par des amortissements.
- Autres décaissements : tout le reste. Si une dépense revient chaque mois et pèse lourd, sortez-la de cette ligne pour la suivre à part.
Le modèle calcule ensuite le total des encaissements et des décaissements, le solde du mois (encaissements moins décaissements), puis le solde de fin de mois, qui devient le solde de début du mois suivant.
Lire le seuil d’alerte et la position de chaque mois
Un solde positif ne veut rien dire tant qu’on ne sait pas à quel niveau il devient dangereux. Le modèle demande donc un seuil d’alerte, le plus bas solde que vous acceptez, à régler dans l’onglet Paramètres. Chaque mois reçoit ensuite une position, écrite en mots :
- OK : le solde de fin de mois est au-dessus du seuil, avec une marge.
- À surveiller : le solde reste au-dessus du seuil, mais la marge est faible (25 % au-dessus du seuil par défaut, réglable).
- Alerte : le solde passe sous le seuil.
Le mot compte autant que la couleur : à l’impression en noir et blanc, ou pour un lecteur daltonien, la couleur seule ne dit rien. Dans l’exemple, la position passe de OK à Alerte en août et en septembre, puis à À surveiller en octobre : c’est le genre de mois qu’on prépare des semaines à l’avance, en décalant un paiement, en négociant un étalement ou en demandant une ligne de financement.
Le seuil n’est pas une valeur universelle. Il dépend de ce que coûte un mois de charges fixes, et du temps qu’il faudrait pour obtenir un financement si le solde baisse. Discutez-le avec votre banquier ou votre expert-comptable, en partant de vos décaissements fixes du mois.
Le suivi de trésorerie : prévu contre réel, chaque mois
Un plan n’est utile que si on le confronte à la réalité. L’onglet Suivi réel fait cette comparaison. Chaque fin de mois, saisissez les encaissements réels, les décaissements réels et le solde du compte à la banque. Le modèle calcule l’écart pour chaque ligne et le statut du solde :
- l’écart sur les encaissements est réel moins prévu : positif est une bonne surprise ;
- l’écart sur les décaissements suit le même principe, mais positif veut dire qu’on a dépensé davantage ;
- le statut du solde compare la banque au prévu : « OK » si le solde réel est au niveau du prévu, « À surveiller » s’il est en dessous dans la tolérance (5 % par défaut), « Alerte » au-delà, « En attente » pour les mois sans saisie.
Ce suivi a un intérêt précis : il montre où le plan se trompe. Si les encaissements tiennent et que les décaissements dérapent, le problème est chez les fournisseurs ou dans la masse salariale. Si c’est l’inverse, c’est la relance client qu’il faut revoir. Un écart qui se répète trois mois de suite est une hypothèse à corriger dans le plan, pas un accident.
Vos chiffres à jour chaque matin, croisés depuis vos logiciels : un premier tableau de bord dès 1 500 €.TVA non applicable, art. 293 B du CGI.
Plan de trésorerie simplifié : ce qu’on peut garder sur un an
Un plan de trésorerie simplifié tient en six lignes : encaissements clients, décaissements fournisseurs, salaires et charges sociales, loyer, TVA et emprunt. Il suffit pour une PME sans stock lourd, sans investissement fréquent et sans décalage important entre facturation et encaissement.
Le modèle complet ajoute ce qui fait souvent la différence en période tendue : les investissements, les autres encaissements et le suivi réel. Si votre entreprise est simple, gardez le même plan et laissez à zéro les lignes qui ne vous concernent pas : il reste ainsi comparable d’une année à l’autre.
Les erreurs qui rendent un plan de trésorerie faux
- Raisonner en chiffre d’affaires. Le chiffre d’affaires facturé n’est pas l’argent encaissé. Un plan construit à partir des factures surestime la trésorerie de tout le délai de paiement.
- Oublier la TVA. Elle sort du compte à une date fixe, souvent plus lourde qu’on ne l’imagine après un gros achat. Elle se prévoit comme n’importe quel décaissement.
- Mettre les charges sociales au mois de la paie. Elles sortent plus tard. Le décalage ne change pas le total de l’année, mais il change le mois où le solde passe sous le seuil.
- Oublier les échéances annuelles. Assurance, taxe foncière, abonnements annuels : une seule sortie par an peut effacer trois mois de marge. Ajoutez-les au mois où elles tombent.
- Ne jamais comparer au réel. Un plan qu’on ne confronte pas au compte devient une fiction. Le suivi mensuel prend dix minutes.
- Un seuil réglé au hasard. Sans seuil, le plan ne dit pas quand agir. Fixez-le une fois, et discutez-le avec votre banque.
Du modèle Excel au suivi automatique
Excel suffit pour un plan mensuel tenu par une personne, à partir de quelques saisies. Le modèle devient vite insuffisant dans quatre cas : vous voulez voir le solde chaque matin, le plan doit tenir compte des échéances bancaires du jour, plusieurs personnes ont besoin des mêmes chiffres, ou une erreur de saisie a déjà masqué un découvert.
Le passage consiste alors à brancher le solde de la banque et les encaissements et décaissements sur un tableau de bord qui se met à jour seul, avec une alerte quand le solde approche du seuil. C’est ce que KAVDAL construit : des tableaux de bord branchés sur vos logiciels, dont la trésorerie est l’un des indicateurs. Vous pouvez en voir un exemple fictif sur la page, sans formulaire. Pour le calcul du besoin en fonds de roulement, qui pèse sur la trésorerie, voyez notre simulateur BFR.
Questions fréquentes
Quelle différence entre un plan de trésorerie et un budget de trésorerie ?
Le plan de trésorerie décrit les flux de cash mois par mois et le solde qui en découle. Le budget de trésorerie est le plan que l’on s’engage à tenir, sur lequel on compare le réel. Dans une PME, c’est souvent le même fichier, mis à jour quand une hypothèse change.
Sur combien de mois faire un plan de trésorerie ?
Douze mois glissants est le format le plus courant : il couvre une année complète, avec les mois saisonniers, les échéances annuelles et la TVA. Un prévisionnel plus long, d’un à trois ans, se fait à part, quand un projet change le niveau de charges.
Quelle est la différence entre un suivi de trésorerie et un plan ?
Le plan est ce qu’on prévoit. Le suivi de trésorerie est ce qui s’est passé, mesuré chaque mois au compte bancaire. Le modèle fait les deux dans le même classeur, pour comparer l’un à l’autre.
Le modèle Excel est-il gratuit et sans inscription ?
Oui. Le fichier se télécharge directement, sans adresse e-mail. Il est sans macro, sans lien vers l’extérieur, et les données qu’il contient sont fictives : remplacez-les par les vôtres en suivant l’onglet Notice.
Vos chiffres à jour chaque matin, croisés depuis vos logiciels : un premier tableau de bord dès 1 500 €.TVA non applicable, art. 293 B du CGI.